แสดงบทความที่มีป้ายกำกับ เพื่อลูก แสดงบทความทั้งหมด

วันพุธที่ 9 เมษายน พ.ศ. 2557

การออมเงินที่ได้ประโยชน์ 3 ต่อ


การหาแหล่งพักเงินที่ตรงกับเป้าหมายการใช้เงินนั้นเป็นสิ่งสำคัญ คือ
  • เป้าหมายการใช้เงินในระยะสั้น ==> ฝากเงินหรือลงทุนระยะสั้น
  • เป้าหมายการใช้เงินระยะยาว ==> ฝากเงินหรือลงทุนระยะยาว 
ตัวอย่างแหล่งพักเงินกับเป้าหมาย
  • ต้องการเก็บเงินไปเที่ยวต่างประเทศในอีก 5 เดือนข้างหน้า โดยออมเงินใน LTF 
    • ไม่ถูกต้อง เพราะ LTF เป็นการลงทุนที่ขายได้เมื่อครบกำหนด 5 ปี แต่ระยะเวลาที่ต้องการใช้เงินในอีก 5 เดือนข้างหน้า เป็นระยะเวลาที่แตกต่างกัน 
    • ที่ถูกต้องควรฝากเงินในรูปแบบฝากประออมทรัพย์หรือฝากประจำที่ครบกำหนด 3 เดือน 
  • ต้องการเก็บเงินไว้ใช้หลังเกษียณอายุ 60 ปี โดยนำเงินทั้งหมดซื้อหุ้นเก็งกำไร
    • ไม่ถูกต้อง จากความเสี่ยงของการลงทุนเพราะไม่กระจายการลงทุน สมมติว่าถ้าช่วงนั้นเราเจอแจ็กพอตเป็นวิกฤตเศรษฐกิจทำให้สถาบันการเงินล้มลงอีกครั้งก็อาจจะต้องร้องโฮ เพราะเงินที่เก็บไว้ใช้หลังเกษียณอาจจะลดลง 
    • ที่ถูกต้องควรออมไว้ในแหล่งพักเงินสำหรับคนเกษียณในรูปแบบ RMF หรือ ประกันชีวิตชนิดบำนาญ แต่ถ้าต้องการลงทุนหุ้นควรจัดพอร์ตการลงทุนที่ไม่ให้น้ำหนักกับการลงทุนในหุ้นมากเกินไป
เราควรตั้งเป้าหมายก่อนว่าจะออมเงินไปเพื่ออะไร แล้วจึงศึกษาว่ามีแหล่งพักเงินอะไรบ้างที่ตอบโจทย์กับเราบ้าง แต่ถ้ามีการออมเงินหลายวิธีก็ดูความเสี่ยงที่เรายอมรับได้

เป้าหมาย ==> *แหล่งพักเงิน ==> ความเสี่ยงที่ยอมรับได้

*หมายเหตุ ใช้คำพูดให้ง่ายโดยใช้คำพูดแทนความหมาย
แหล่งพักเงิน คือ ผลิตภัณฑ์ทางการเงินในตลาดเงินและตลาดทุน

เราขอแนะนำวิธีออมเงินที่จะได้รับประโยชน์ 2-3 ต่อ โดยใช้แหล่งพักเงินให้เหมาะกับเป้าหมายการใช้เงิน วิธีการเหล่านี้เป็นเพียงตัวอย่างที่ผู้อ่านสามารถนำมาปรับใช้ให้ตรงกับเป้าหมายของแต่ละคน เช่น เก็บเงินเพื่อประกอบธุรกิจส่วน เก็บเงินเพื่อสร้างครอบครัว เก็บเงินก้อนเพื่อซื้อบ้าน ฯลฯ

วิธีการออมเงินเพื่อการศึกษาของลูก
  1. ระยะยาวได้รับประโยชน์ 3 ต่อ
  2. ระยะปานกลางได้รับประโยชน์ 2 ต่อ
1. การออมเงินระยะยาว
วิธีการออมที่ได้ประโยชน์ 3 ต่อ  คือ
  • ได้ลดหย่อนภาษี 
    • ลดหย่อนภาษีที่ไม่เกิน 100,000 บาท(ที่เรียกทั่วไปว่า "แสนบาทแรก") ในตัวอย่างนี้ลดหย่อนภาษีได้ปีละ 74,700 บาทจำนวน 7 ปี(ลดหย่อนได้เฉพาะปีที่จ่ายเท่านั้น)
  • มีเงินเพื่อการศึกษาลูก
    • มั่นใจว่ามีเงินก้อนเพื่อการศึกษาลูกในระดับมหาวิทยาลัยในจำนวนที่แน่นอน
  • คุ้มครองชีวิต
    • ได้รับความคุ้มครองชีวิต 15 ปี
การวางแผนออมเงินเพื่อเป็นทุนการศึกษาในระดับมหาวิทยาลัยให้ลูกนั้นต้องใช้วินัยเรื่องการออมค่อนข้างสูงเพราะเป็นการออมระยะยาว ดังนั้น จึงคัดเลือกแหล่งพักเงินระยะยาวที่มีระยะเวลาพอดีกับช่วงที่จะใช้เงินและมีลักษณะการบังคับให้ออมโดยอัตโนมัติ

จากเงิื่อนไขข้างต้นเราเลือกแหล่งพักเงินเป็นประกันชีวิตสะสมทรัพย์ 15 ปี ชำระเบี้ยประกัน 7 ปี โดยเริ่มออมตั้งแต่ลูกอายุ 3 ปี เพื่อใช้ในระดับมหาวิทยาลัยขณะที่ลูกอายุ 18 ปี


การเลือกว่าจะทำทุนประกันที่เท่าไหร่นั้นขึ้นอยู่กับแต่ละคน(ไม่ได้ขายของแต่ยกตัวอย่างเพื่อสร้างความเข้าใจเท่านั้น) ในตัวอย่างนี้ คุณอภินิหารเงินออมอายุ 30 ปีต้องการวางแผนการศึกษาระดับมหาวิทยาลัยให้ลูก โดยเลือกทำทุนประกัน 300,000 บาท จ่ายชำระเบี้ยประกัน 7 ปีและได้รับความคุ้มครอง 15 ปี ซึ่งมีเงื่อนไขกรมธรรม์ดังนี้
  • ชำระเบี้ยประกันปีละ 74,700 บาท(แบ่งเงินออมเดือนละ 6,225 บาท/เดือน อ่านวิธีการออมเงินเพิ่มเติมได้ที่ "สร้างเงินล้านได้จากเงินสะสม 6,209 บาท")
  • ได้รับเงินคืน 4% ทุก 2 ปี คือ 12,000 บาท
  • ได้รับเงินตลอดระยะเวลา 15 ปีทั้งหมด 609,000 บาท
  • เงินปันผลแล้วแต่บริษัทประกันจะจ่ายซึ่งระบุเป็นรายปี

สรุปว่า เราออมเงินปีละ 74,700 บาท ระยะเวลาทั้งหมด 7 ปี ครบกำหนดได้รับเงินคืนขณะที่ลูกอายุ 18 ปี คือ 525,000 บาทรวมกับเงินสดรับคืนตลอดระยะเวลา 15 ปีคือ 84,000 บาท รวมทั้งสิ้น 609,000 บาท เก็บเงินส่วนนี้ให้ลูกเพื่อเป็นทุนการศึกษาในระดับมหาวิยาลัย
2. การออมเงินระยะปานกลาง
วิธีการออมที่ได้ประโยชน์ 2 ต่อ คือ
  • ได้ลดหย่อนภาษี ตามฐานภาษีของเรา
  • มีเงินเพื่อการศึกษาลูก ในปีที่ครบกำหนดขาย
ข้อกำหนดของ LTF ที่ขายได้เมื่อครบ 5 ปีนั้นมีประโยชน์ในแง่การสร้างนิสัยออมเงินเพื่อเป้าหมายระยะปานกลางที่มากกว่าการลดหย่อนภาษี จากตัวอย่างตารางข้างล่างนี้จะเป็นการจัดระบบการออมเงินเพื่อเป้าหมายทุนการศึกษาของลูก


สรุปว่า
  • เราซื้อ LTF กองที่ 1 ขณะที่ลูกอายุ 1 ปี เมื่อครบ 5 ปีจึงขายกองทุนเพื่อเป็นทุนการศึกษาให้ลูกขณะที่ลูกอายุ 5 ปี
  • เราซื้อ LTF กองที่ 2 ขณะที่ลูกอายุ 2 ปี เมื่อครบ 5 ปีจึงขายกองทุนเพื่อเป็นทุนการศึกษาให้ลูกขณะที่ลูกอายุ 6 ปี
  • ซื้อ LTF และขายลักษณะแบบนี้ไปเรื่อยๆ 

แหล่งพักเงินออมที่ดีนั้นควรตอบโจทย์กับเป้าหมายการออมของเรา แต่การมีวินัยเรื่องการออมนั้นก็สำคัญไม่แพ้กัน บางครั้งเราอาจจะต้องยอมสูญเสียความสุขในระยะสั้นเพื่อเป้าหมายระยะยาว แต่เป็นความสูญเสียที่มีผลลัพธ์เป็นความสำเร็จและความภาคภูมิใจที่ทำให้เราบรรลุเป้าหมายในสิ่งที่เราต้องการ




วันอังคารที่ 11 มีนาคม พ.ศ. 2557

วิธีเก็บเงินเพื่อเป็นทุนการศึกษาให้ลูก


ความรักของพ่อแม่นั้นยิ่งใหญ่เกินคำบรรยายจริงๆ แม้ว่าเรายังไม่เคยรู้สึกถึงความเป็นแม่ แต่ก็รับรู้ได้บ้างจากความรู้สึกของเพื่อนที่มีลูกแล้วผ่าน Facebook และสัมผัสได้จากสิ่งที่แม่ทำให้เรา

ครั้งแรกที่ต้องบอกแม่ว่าลาออกจากงานประจำ เราก็เตรียมเช็ดหูรอไว้เลยว่าต้องโดนเยอะแน่ๆ สรุปว่าผิดคาดเพราะถูกบ่นนิดหน่อย แล้วที่สุดยอดกว่านั้นอยู่ตอนที่เรากำลังจะกลับบ้านที่นนทบุรีเพื่อมานั่งเขียนงานตามความฝัน แม่ถามว่า "เงินพอใช้หรอ" เรางี้ซึ้งสุดๆ ส่วนเราก็บอกแม่ไปว่า "ยังมีใช้อยู่" เพราะเราคิดว่าจะลองดิ้นรนเองสักพักให้มันรู้กันไปว่าเราจะทำตามฝันให้แม่เห็นได้ไหม นี่หละมั้งที่เรียกว่าความเป็นแม่ ไม่ว่าลูกจะเป็นอย่างไร ดื้อมากแค่ไหนก็พร้อมที่จะช่วยเหลือตลอดเวลา

ความรักที่ต้องการให้ลูกได้รับแต่สิ่งดีๆ สิ่งแวดล้อมทางสังคม การศึกษา หรือทุกสิ่งทุกอย่างที่ทำได้เพื่อลูก เราจึงอยากจะเขียนบทความนี้มอบให้แก่ทุกคนที่พร้อมจะทำทุกอย่างเพื่อลูก โดยเฉพาะเรื่องการศึกษาที่จะเป็นอาวุธติดตัวไปในอนาคต

วิธีหาเงินเพื่อเป็นทุนการศึกษาให้ลูก มี 4 รูปแบบ

1.  ทุนเรียนดี

หลายองค์กรก็จะมีสวัสดิการให้พนักงานโดยการแจกทุนเรียนดีให้แก่ลูกของพนักงาน ถ้าลูกของเราอยู่ในเกณฑ์นั้นก็จะได้รับเงินการศึกษาซึ่งเป็นวิธีประหยัดเรื่องการหาเงินเพื่อการศึกษาให้ลูกอีกทางหนึ่ง บังเอิญพ่อเราเป็นข้าราชการทหาร ซึ่งจะมีการแจกทุนการศึกษาแบบนี้แหละ เราก็เคยได้รับบ้างบางปี และจะมีบอกไว้ว่าจะหยุดแจกทุนการศึกษาที่อายุเท่าไหร่ ซึ่งแต่ละที่อาจจะให้แตกต่างกัน ดังนั้น เราควรดูว่าที่ทำงานของเรามีแจกทุนแบบนี้ไหมจะได้ส่งผลการเรียนของลูกรับทุน

2. สอบชิงทุน

สถาบันการศึกษาแต่ละแห่งจะมีการให้เด็กสอบแข่งกันเพื่อรับทุนการศึกษาหรือบางองค์กรเช่น ธนาคารบางแห่งก็จะมีการสอบเพื่อชิงทุนเรียนต่อในระดับชั้นต่างๆ เมื่อเรียนจบแล้วจึงกลับมาทำงานใช้ทุน ซึ่งเราควรรู้ว่าลูกถนัดจะเรียนไปทางด้านไหนเพื่อเตรียมข้อมูลไว้ว่าสาขาที่จะเรียนต่อนั้นมีที่ไหนเปิดสอบบ้าง ถ้าลูกเราสอบชิงทุนได้ก็จะได้ทุ่นค่าเทอมไปได้มากเลยหละ

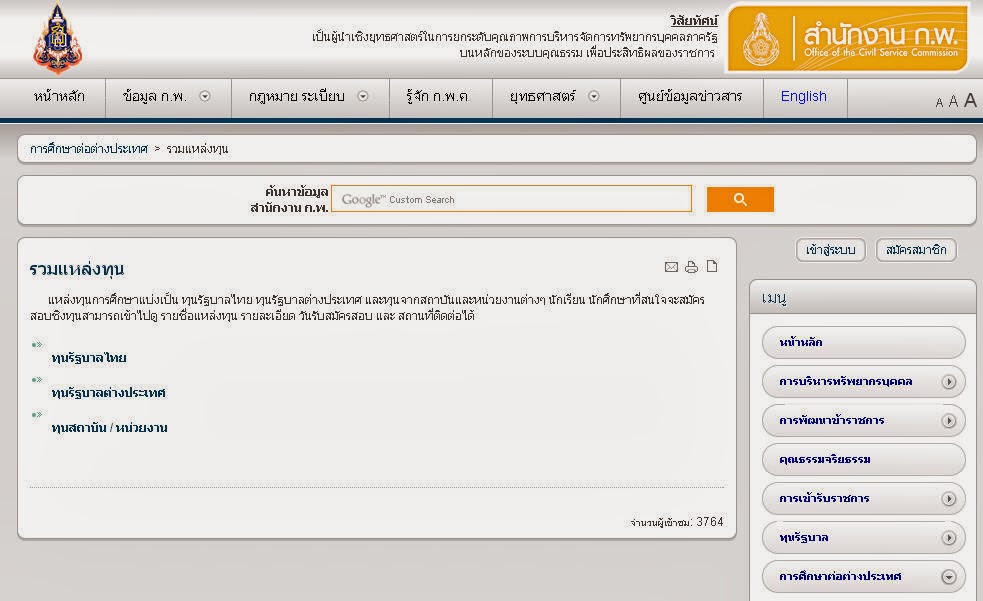
ตัวอย่าง เว็ปที่รวบรวมเรื่องการแจกทุนการศึกษา

ที่มา : http://www.ocsc.go.th

3. ออมเงินเพื่อการศึกษา

ถ้าเป็นวิธีที่เราต้องเก็บเงินเองนั้นก็จะต้องใช้วินัยในการออมค่อนข้างสูง ถอนออกยากๆ ซึ่งเราเคยได้ยินบางคนที่ตั้งใจเก็บเงินให้ลูกเรียนก็ไม่รู้จะฝากยังไงจึงฝากออมทรัพย์ทิ้งไว้เฉยๆ แต่บังเอิญเกิดเหตุต้องใช้เงินก็ถอนเงินที่ตั้งใจจะเป็นทุนการศึกษาลูกนั้นออกมาใช้ก่อน แล้วคิดว่าค่อยฝากเข้าไปใหม่ สุดท้ายก็ผัดผ่อนการฝากมาเรื่อยๆ เราเชื่อว่าอาจจะมีหลายคนที่เป็นแบบนี้ซึ่งเรียกว่า "ขาดวินัยการออมที่ดี" แล้วถ้านำเงินกลับมาฝากให้ลูกเรียนไม่ทันจะเป็นอย่างไร ก็อาจจะทำให้ผิดจากเป้าหมายที่วางไว้ว่าจะให้ลูกเรียนสูงๆ

การเลือกแหล่งเก็บเงินนั้นสำคัญ ควรเลือกที่มีระยะเวลาในการฝากที่พอดีกับช่วงที่จะใช้เงิน เป็นการออมแบบภาคบังคับเพื่อสร้างวินัยการออมที่ดี และค่อนข้างถอนออกยาก เราขอแนะนำให้ทำประกันชีวิตแบบสะสมทรัพย์ เพราะมีระยะเวลาการเก็บเงินที่แน่นอน ซึ่งจะเลือกทำประกันกับที่ไหนก็ได้ที่ตอบโจทย์เป้าหมายการออมของเรา โดยระหว่างการทำประกันถ้าเราจำเป็นต้องการใช้เงินจริงๆก็สามารถกู้ประกันชีวิตของตนเองได้ ซึ่งอาจจะต้องสอบถามกับตัวแทนประกันของตัวท่านเอง

ตัวอย่าง ตอนนี้เด็กหญิงอภินิหารเงินออมอายุ 3 ขวบซึ่งพ่อกับแม่ต้องการเก็บเงินเพื่อเป็นทุนการศึกษาในระดับมัธยมและอุดมศึกษาให้ลูก โดยมีเป้าหมายการออมดังนี้
  • เพื่อเป็นทุนการศึกษาให้ลูก
  • จำนวนเงิน 1 ล้านบาท 
  • ระยะเวลาเก็บเงิน 10 ปี
==> สมมติเราเลือกประกันชีวิตสะสมทรัพย์ที่มีระยะเวลาการเก็บเงิน 10 ปี

  • ได้รับเงินปันผล 9 ครั้งซึ่งแล้วแต่บริษัทจะจ่าย 
  • ทำทุนประกันไว้ 1 ล้านบาท(เงินที่เราตั้งใจจะเก็บ) 
  • จ่ายเบี้ยประกันปีละ 98,630 บาท(จะมากหรือน้อยขึ้นอยู่กับอายุของผู้ทำประกัน ในกรณีนี้เป็นเด็กก็จะใช้อายุของผู้ปกครองมาคิดคำนวณเบี้ย)
  • ได้รับการคุ้มครองชีวิตในกรณีที่จากไปก่อนครบกำหนด


บางคนเห็นตัวเลขจ่ายรายปีแล้วแทบจะน้ำตาไหลว่าทำไมมันเยอะขนาดนี้ จะเก็บไหวหรอ หรืออาจจะไปลดความฝัน 1 ล้านให้มันลดลง อย่าพึ่งตกใจนะคะ ลองมาดูวิธีเก็บเงินให้ได้ 1 ล้านบาทภายในระยะเวลา 10 ปีได้จากตัวอย่างนี้ซึ่งจะแบ่งออกเป็น 2 แบบ คือ วิธีเก็บคนเดียวกับวิธีช่วยกันเก็บค่ะ

วิธีเก็บเงินคนเดียว


สมมติผู้ที่สร้างรายได้เลี้ยงครอบครัวทำงานคนเดียวเงินเดือน 50,000 บาท มีวิธีการออมดังนี้
  • เปิดบัญชีกองทุนรวมโดยแบ่งเก็บเงินเข้าบัญชีกองทุนรวมตราสารหนี้ทุกเดือนๆละ 8,219 บาท( 8,219 / 50,000 =16.43% ของรายได้) 
  • พอครบปีก็ขายกองทุนนั้นเพื่อจะนำเงินมาชำระค่าเบี้ยประกันจำนวน 98,630 บาท (8,219 x 12) ซึ่งอาจจะได้รับดอกเบี้ยระหว่างปีขึ้นอยู่กับกองทุนรวมที่ไปฝาก
วิธีช่วยกันเก็บเงิน


สมมติพ่อกับแม่ช่วยกันเก็บเงิน โดยที่แต่ละคนมีเงินเดือนคนละ 40,000 บาท มีวิธีการออมดังนี้
  • เปิดบัญชีกองทุนรวมโดยแบ่งเก็บเงินเข้าบัญชีกองทุนรวมตราสารหนี้ทุกเดือน คนละ 4,109 บาท (4,109 / 40,000 = 10.27% ของรายได้) รวมกันสองคนก็เดือนละ 8,219 บาท
  • พอครบปีก็ขายกองทุนนั้นเพื่อจะนำเงินมาชำระค่าเบี้ยประกันจำนวน 98,630 บาท 

หมายเหตุ : ไม่ได้ขายประกันแต่กำลังจะจับคู่เครื่องมือทางการเงินทีี่น่าจะตอบโจทย์กับเป้าหมายการออมเงินของเรามากที่สุด โดยการคิดล่วงหน้าแบบนี้จะทำให้เรารู้คร่าวๆว่าจะเก็บเงินได้ตามเป้าหรือไม่ ถ้าทำไม่ได้ก็อาจจะต้องหางานพิเศษเพิ่มเพื่อจะได้ถึงเป้าหมาย คุณสามารถออมแบบอื่นตามวิธีที่คุณถนัดได้ เช่น
  • ออมเงินรอปันผลในหุ้น ==> แต่จะตกใจไหมถ้าปีที่ต้องใช้เงินแล้วหุ้นมันตกอย่างแรง
  • ออมเงินในกองทุนรวม ==> อาจจะเผลอถอนออกมาใช้หมุนก่อนในช่วงเราขาดเงิน
  • ออมเงินในทองคำ ==> แน่ใจนะว่าตลอด 10 ปีที่เก็บทองจะไม่ตื่นเต้นกับราคาขึ้นลงของราคาทองคำ

4. หัดให้ลูกทำงาน

วิธีนี้จะทำให้บรรเทารายจ่ายของพ่อกับแม่ เพราะการสอนเรื่องการใช้เงินไม่มีสอนในตำราเรียน ถ้าจะสอนให้จดจำได้ก็ต้องทำเป็นตัวเป็นแบบอย่าง

เมื่อลูกโตในระดับหนึ่งควรหัดให้ลองทำงาน เพราะจะทำให้เด็กรู้จักการใช้เงินมากขึ้น รู้ว่ากว่าที่พ่อแม่จะได้เงินมาแต่ละบาทนั้นแลกมาด้วยความยากลำบาก ซึ่งส่วนใหญ่พ่อแม่จะไม่อยากให้ลูกลำบากเหมือนตนเอง จึงบอกให้ลูกเรียนอย่างเดียวเพื่อได้มีเวลาเรียนอย่างเต็มที่จะได้เรียนเก่งๆ แต่อย่าลืมประเด็นสำคัญ คือ คนเก่งนั้นไม่จำเป็นต้องเก่งทุกอย่าง คนเรียนเก่งไม่จำเป็นต้องจัดการเงินเก่ง เพราะความเก่งทำให้คนตกม้าตายเรื่องการเก็บเงินมาเยอะแล้ว ก็คล้ายๆกับทำงานได้เงินเดือนสูงขึ้นเรื่อยๆ แต่ไม่มีเงินเก็บนั่นแหละ

จุดสำคัญอยู่ที่ "ไม่มีใครมีอายุยืนค้ำฟ้า" ซึ่งวันนึงเราก็ต้องตาย ถ้าสอนให้ลูกรู้จักใช้เงิน รู้จักทำงานเลี้ยงตัวเอง เห็นลูกลำบากตั้งแต่เรามีชีวิตอยู่ยังดีกว่าเพราะจะได้ช่วยกันแก้ปัญหาให้ลูกได้ หนึ่งในวิธีที่แม่ฝึกเรา คือ การสอนให้ทำงาน เราเห็นแม่ทำงานตั้งแต่เด็ก ช่วยยกของไปขาย หัดพูดกับลูกค้า ทักษะเหล่านี้มันไม่มีสอนในตำราเรียนจริงๆ ถ้าหัดให้ลูกใช้เงินเป็น คนที่เป็นพ่อแม่จะไม่เหนื่อยในการหาเงินเพื่อลูก เพราะลูกเราใช้เงินแต่ละบาทอย่างรู้คุณค่า